Sosyal Medyadan Tek Tıkla Alışveriş Yapanlar Dikkat! Borç Sarmalı Kapıda
Sosyal medyadaki "hemen satın al" butonları, kullanıcıları gelirlerinin ötesinde harcamaya yönlendirerek kredi kartı borçlarını büyütüyor. Özellikle gençlerde "şimdi al, sonra öde" sistemleri borç yükünü artırıyor. Bütçenizi korumanın yolları bu haberde.
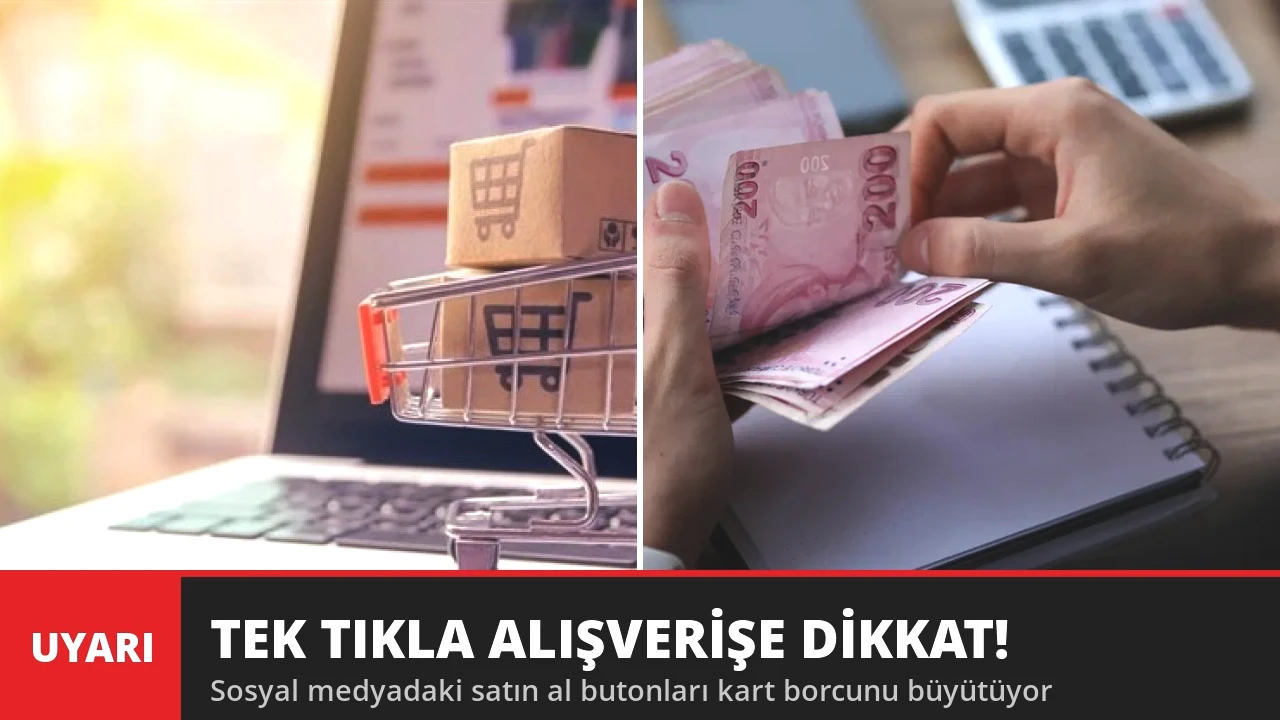
Bir videoda gördüğünüz ürün, birkaç saniye sonra sepetinizde... Sosyal medya platformlarındaki hızlı yönlendirme ve satın alma butonları alışverişi hiç olmadığı kadar kolaylaştırdı. Ancak bu kolaylığın bir bedeli var. Uzmanlara göre tek tıkla alışveriş imkânı, kullanıcıları gelirlerinin ötesinde harcama yapmaya teşvik ederek bireysel borç yükünü artırıyor. Özellikle genç kuşaklarda kontrolsüz kredi kartı kullanımı dikkat çekici boyutlara ulaşıyor.
Bankacılık verileri de dijital yönlendirmeyle yapılan peşin ve taksitli alışverişlerin hane halkı borçluluğunda belirgin bir paya ulaştığını ve borç çevirme maliyetlerini yukarı çektiğini gösteriyor.
Görmek ile satın almak arasında birkaç saniye
Sosyal medya artık yalnızca bir iletişim aracı değil, aynı zamanda dünyanın en dinamik satış alanlarından biri. Kullanıcıların ilgi alanlarını anlık olarak analiz eden algoritmalar, içerik üreticilerinin paylaşımlarını doğrudan satın alma butonlarıyla buluşturuyor. Böylece tüketicinin bir ürünü görmesi ile satın alması arasındaki düşünme süresi saniyelere iniyor. Bu da "Buna gerçekten ihtiyacım var mı?" sorusunun sorulmasına fırsat bırakmıyor.
Ekran başında geçirilen sürenin artması, kullanıcıları sürekli bir şeyler edinme baskısıyla karşı karşıya bırakıyor. Planlanmamış ve bütçeyi aşan harcamalar bu şekilde birikiyor.
"Şimdi al, sonra öde" tuzağı
Dijital alışverişteki bu hızın en önemli finansman kaynakları kredi kartları ve kredili mevduat hesapları. Bunlara son dönemde e-ticaret sitelerine entegre edilen "Şimdi Al, Sonra Öde" türü mikro kredi sistemleri de eklendi. Finansal okuryazarlığı düşük olan genç kullanıcılar, bu sistemlerle "faizsiz taksit" algısına kapılarak bütçelerinin üzerinde borç yükü altına girebiliyor. Birden fazla küçük taksit bir araya geldiğinde ise aylık ödeme yükü fark edilmeden büyüyor.
Limitlerin sonuna kadar kullanıldığı bu harcama modeli, bazı kullanıcıların aylık asgari ödeme tutarını bile karşılamakta zorlandığı bir borç sarmalına dönüşebiliyor. Asgari ödemeyle yetinmek ise kalan borca faiz işlemesine ve borcun her ay büyümesine yol açıyor.
Tedbirler harcama hızını kesemiyor
Yüksek enflasyon dönemlerinde nakit tutmanın maliyetinin artması, kartla harcamayı daha cazip hâle getiriyor. Kredi kartı borç bakiyelerinde enflasyonun üzerinde reel büyüme görülüyor. Taksit sınırlamaları ve nakit avans kısıtlamaları gibi tedbirler ise harcama hızını kesmekte her zaman yeterli olmuyor; tüketiciler bu kez tek çekim harcamalara yönelerek borçlanmaya devam edebiliyor. Bu durum bireysel iflas riskini ve yasal takip süreçlerini artırıyor, kredi notlarının düşmesine neden oluyor.
Bütçenizi korumak için 6 öneri
- 24 saat kuralı: Sosyal medyada gördüğünüz bir ürünü hemen almayın, sepete ekleyip bir gün bekleyin. Ertesi gün hâlâ ihtiyaç duyuyorsanız satın alın.
- Kayıtlı kart bilgisini silin: Uygulamalarda ve sitelerde kayıtlı kart bilgisi tek tıkla alışverişi kolaylaştırır. Bilgileri silmek düşünme süresi kazandırır.
- Toplam taksiti hesaplayın: Tüm taksitli alışverişlerinizin aylık toplamını not edin; bu tutarın gelirinizin makul bir oranını aşmamasına dikkat edin.
- Asgari ödemeyle yetinmeyin: Mümkünse kart borcunun tamamını ödeyin; asgari ödeme faiz yükünü büyütür.
- Bildirimleri kapatın: Alışveriş uygulamalarının indirim ve kampanya bildirimleri anlık harcama isteğini tetikler.
- Aylık bütçe yapın: Zorunlu giderleri ayırdıktan sonra kalan tutarı keyfi harcamalar için sınır olarak belirleyin.
Kredi notunuz da etkileniyor
Ödemelerin aksaması yalnızca gecikme faizine değil, kredi notunun düşmesine de yol açıyor. Düşük kredi notu ileride konut ya da taşıt kredisi gibi daha büyük finansman ihtiyaçlarında başvurunun reddedilmesine veya daha yüksek faizle karşılaşılmasına neden olabiliyor. Bu nedenle dijital vitrinlerin cazibesine kapılmadan önce bütçeyi korumak, uzun vadeli finansal sağlık açısından büyük önem taşıyor. Kredi notunuzu Findeks üzerinden düzenli kontrol etmek de faydalı olur.